
실손보험료가 계속 오르는데 해지해야 할까?|4050이 확인해야 할 보장과 갱신 조건
실손보험료가 올랐다고 무조건 해지하면 안 됩니다. 가입 시기와 보장 범위, 자기부담금, 재가입 조건을 함께 비교해야 합니다.
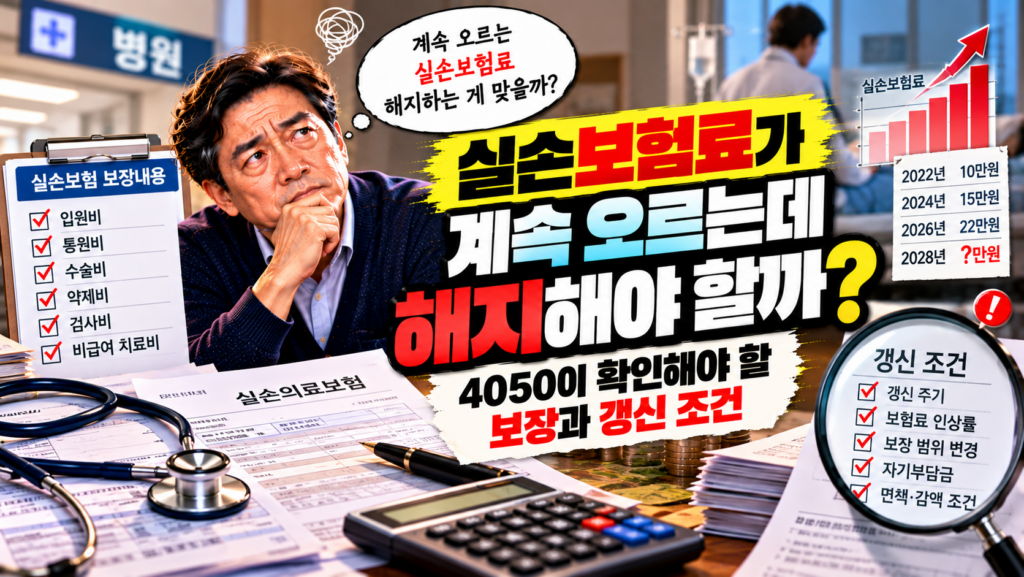
실손보험 갱신 안내를 받을 때마다 보험료가 올라 부담을 느끼는 분들이 많습니다. 특히 4050 세대는 가족 의료비와 자녀 교육비, 노후 준비를 동시에 고민해야 하므로 보험료를 줄이고 싶은 마음이 커질 수 있습니다. 그러나 실손보험은 가입 시기와 상품 구조에 따라 보장 범위와 자기부담금, 갱신 조건이 다릅니다. 보험료가 비싸다는 이유만으로 기존 계약을 해지하면 이후 의료비 부담이 커질 수 있고, 새로운 보험에 가입하려 해도 건강 상태나 심사 조건 때문에 원하는 보장을 받지 못할 수 있습니다. 이번 글에서는 실손보험료가 올랐을 때 확인해야 할 사항과 유지·전환·해지를 판단하는 기준을 살펴보겠습니다.
실손보험료가 오르는 이유부터 확인하자
실손의료보험은 가입 시기와 상품 구조, 갱신 조건 등에 따라 보험료가 달라질 수 있습니다. 보험료에는 연령 변화와 상품의 위험률, 손해율 등 다양한 요소가 영향을 줄 수 있습니다.
따라서 보험료가 올랐다는 사실만으로 인상이 부당하다고 판단하기는 어렵습니다.
먼저 다음 사항을 확인해야 합니다.
- 현재 가입한 실손보험의 가입 시기와 상품 유형
- 갱신 주기와 보험료 변동 조건
- 급여·비급여 보장 범위
- 자기부담금과 보장 한도
- 보험료 인상 안내에 기재된 내용
손해보험협회도 실손보험은 가입 시기에 따라 보장 범위와 자기부담률이 다르므로 전환을 고민할 때 이를 비교해야 한다고 안내합니다.
보험료가 낮아지면 무조건 유리할까?
가상의 사례를 보겠습니다. 현재 실손보험료가 월 5만원이고 전환을 검토하는 상품의 보험료가 월 3만원이라면 보험료 절감액은 월 2만원, 연간 24만원입니다.
그러나 보험료가 낮아지는 대신 자기부담금이나 비급여 보장 조건이 달라질 수 있습니다. 따라서 보험료 절감액만으로 전환 여부를 결정해서는 안 됩니다.
| 비교 항목 | 확인할 내용 |
|---|---|
| 보험료 | 현재와 전환 후 납입액 |
| 자기부담금 | 본인이 부담할 의료비 |
| 보장 범위 | 급여·비급여 및 특약 |
| 갱신 조건 | 보험료 변동 주기와 구조 |
| 재가입 조건 | 재가입 주기와 보장 변경 가능성 |
| 가입 심사 | 건강 상태에 따른 제한 가능성 |
기존 보험을 먼저 해지하면 새로운 보험에 가입하지 못하거나 원하는 조건으로 보장받지 못할 수 있습니다. 전환을 검토한다면 기존 계약을 해지하기 전에 신규 가입 가능성과 보장 개시 조건부터 확인해야 합니다.
유지·전환·해지를 판단하는 기준
▶유지: 현재 보장이 필요하고 보험료를 감당할 수 있다면 유지가 합리적일 수 있습니다. 다만 향후 보험료 변동 가능성도 확인해야 합니다.
▶전환: 보험료를 줄일 필요가 있다면 전환 후 보장 범위와 자기부담금, 재가입 조건을 기존 계약과 비교해야 합니다.
▶해지: 보험료가 가계의 필수지출을 심각하게 압박한다면 전체 보장 구조를 재점검할 수 있습니다. 다만 해지 후 의료비 위험과 재가입 가능성을 함께 고려해야 합니다.
직장 단체실손보험이 있다면 개인실손보험의 납입 중지나 재개 제도를 확인할 수도 있습니다. 적용 조건은 계약과 제도에 따라 달라질 수 있으므로 보험사에 직접 확인하십시오.
실손보험 점검 체크리스트
- 현재 보험료와 갱신 조건을 확인했는가?
- 가입 시기와 약관에 따른 보장 차이를 이해했는가?
- 급여·비급여 보장과 자기부담금을 비교했는가?
- 신규 보험의 가입 가능성을 확인했는가?
- 해지 후 의료비를 감당할 수 있는가?
- 보험료를 줄였을 때 보장 공백이 생기지 않는가?
자주 묻는 질문(FAQ)
Q1. 보험료가 오르면 다른 실손보험으로 바꾸는 것이 유리한가요?
반드시 그렇지는 않습니다. 보험료와 함께 보장 범위, 자기부담금, 재가입 조건을 비교해야 합니다.
Q2. 실손보험을 여러 개 가입하면 보험금을 중복으로 받을 수 있나요?
실손보험은 실제 부담한 손해를 기준으로 비례보상하는 구조이므로 중복 가입했다고 의료비를 중복해서 전액 보상받는 것은 아닙니다.
Q3. 직장 단체실손보험이 있다면 개인보험을 해지해도 되나요?
해지하기 전에 개인실손보험의 납입 중지나 재개 가능 여부와 단체보험 종료 후의 보장 공백을 확인하십시오.
마무리
실손보험은 보험료가 낮은 상품을 찾는 것만으로 충분하지 않습니다. 현재 건강 상태와 보장 필요성, 향후 갱신 부담, 새로운 보험 가입 가능성을 함께 고려해야 합니다. 보험료 인상 안내를 받았다면 곧바로 해지하기보다 현재 계약을 파악하고 유지·전환·해지의 결과를 비교해 보시기 바랍니다.
참고 자료: 손해보험협회의 실손의료보험 소비자 안내 및 해당 보험사의 최신 약관
해시태그: #실손보험, #실손보험료인상, #실손보험전환, #보험료절약, #4050보험, #생활금융,


댓글 0
첫 댓글을 남겨보세요.