
월급은 끊겨도 배당은 들어오게|월배당 ETF로 만드는 제2의 월급
40~60대가 알아야 할 배당투자 전략
매달 꼬박꼬박 들어오던 월급이 끊기는 순간, 은퇴자의 통장은 불안해지기 시작합니다. 부동산 월세는 공실이나 세입자 관리 부담이 크고, 은행 예금은 물가를 따라가지 못합니다.
이러한 은퇴 준비자와 5060 세대에게 가장 현실적인 대안으로 떠오른 것이 바로 ‘월배당 ETF’입니다. 주식 계좌에 담아두기만 해도 매월 정해진 날짜에 배당금이 입금되어 실제 월급날과 같은 현금 흐름을 만들어줍니다. 원금을 갉아먹지 않고 안전하게 ‘제2의 월급’을 세팅하는 3가지 핵심 전략을 정리해 드립니다.
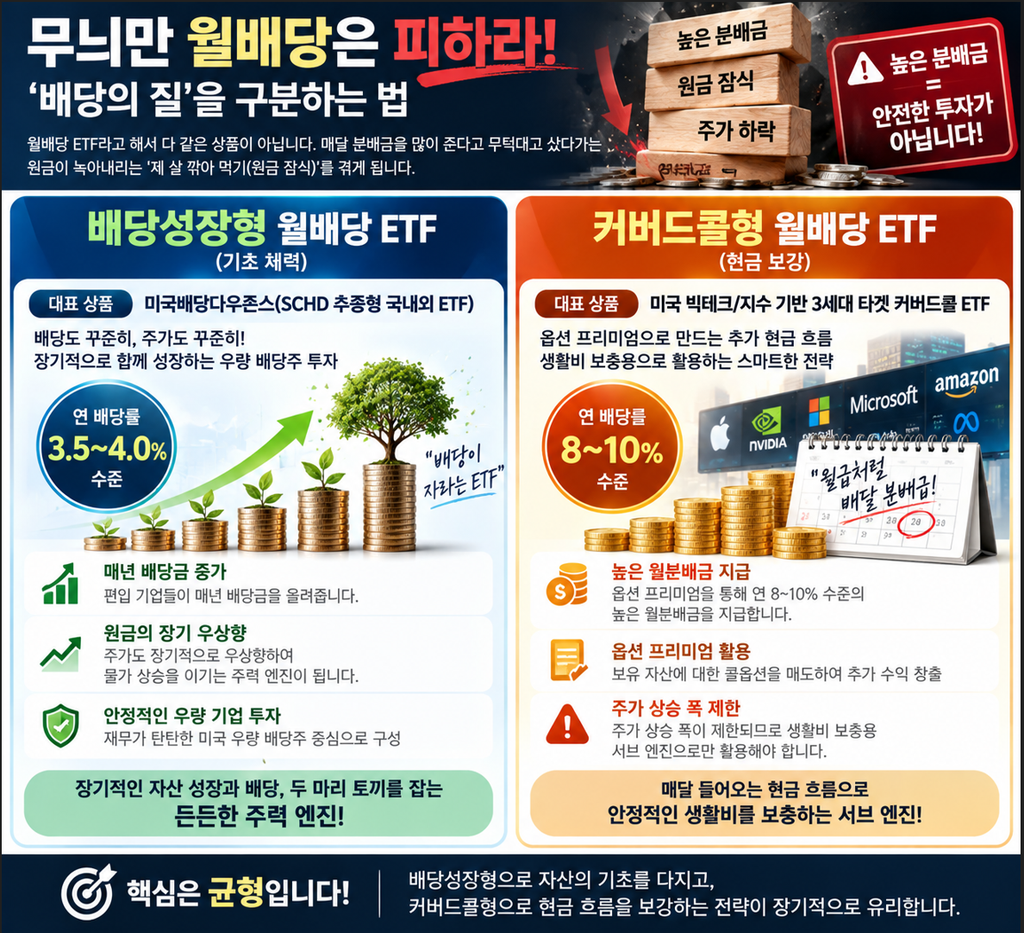
1. 무늬만 월배당은 피하라: ‘배당의 질’을 구분하는 법
월배당 ETF라고 해서 다 같은 상품이 아닙니다. 매달 분배금을 많이 준다고 무턱대고 샀다가는 원금이 녹아내리는 ‘제 살 깎아 먹기(원금 잠식)’를 겪게 됩니다.
- 배당성장형 월배당 ETF (기초 체력)
- 대표 상품: 미국배당다우존스(SCHD 추종형 국내외 ETF)
- 특징: 연 3.5~4.0% 수준의 배당을 지급하며, 편입 기업들이 매년 배당금을 올려줍니다. 원금도 장기적으로 우상향하여 물가 상승을 이기는 주력 엔진이 됩니다.
- 커버드콜형 월배당 ETF (현금 보강)
- 대표 상품: 미국 빅테크/지수 기반 3세대 타겟 커버드콜 ETF
- 특징: 옵션 프리미엄을 통해 연 8~10% 수준의 높은 월분배금을 지급합니다. 다만 주가 상승 폭이 제한되므로 생활비 보충용 서브 엔진으로만 활용해야 합니다.
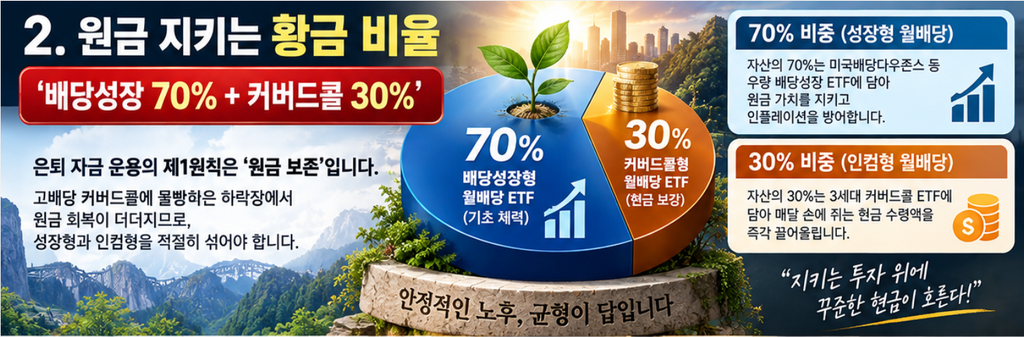
2. 원금 지키는 황금 비율: ‘배당성장 70% + 커버드콜 30%’
은퇴 자금 운용의 제1원칙은 ‘원금 보존’입니다. 고배당 커버드콜에 몰빵하면 하락장에서 원금 회복이 더뎌지므로, 성장형과 인컴형을 적절히 섞어야 합니다.
- 70% 비중 (성장형 월배당): 자산의 70%는 미국배당다우존스 등 우량 배당성장 ETF에 담아 원금 가치를 지키고 인플레이션을 방어합니다.
- 30% 비중 (인컴형 월배당): 자산의 30%는 3세대 커버드콜 ETF에 담아 매달 손에 쥐는 현금 수령액을 즉각 끌어올립니다.
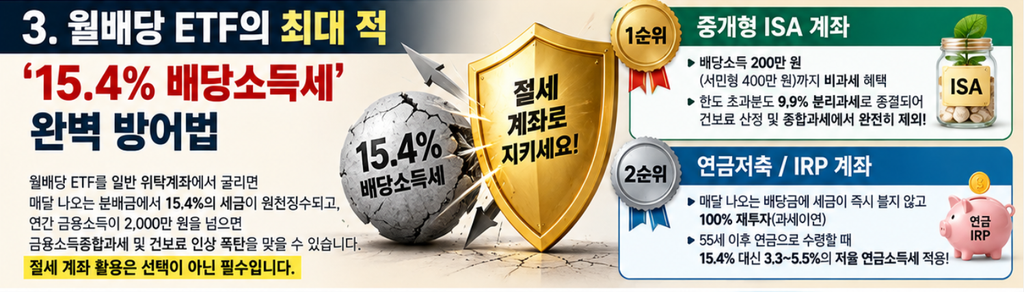
3. 월배당 ETF의 최대 적: ‘15.4% 배당소득세’ 완벽 방어법
월배당 ETF를 일반 위탁계좌에서 굴리면 매달 나오는 분배금에서 15.4%의 세금이 원천징수되고, 연간 금융소득이 2,000만 원을 넘으면 금융소득종합과세 및 건보료 인상 폭탄을 맞을 수 있습니다. 절세 계좌 활용은 선택이 아닌 필수입니다.
- 중개형 ISA 계좌 (1순위)
- 배당소득 200만 원(서민형 400만 원)까지 비과세 혜택.
- 한도 초과분도 9.9% 분리과세로 종결되어 건보료 산정 및 종합과세에서 완전히 제외됩니다.
- 연금저축 / IRP 계좌 (2순위)
- 매달 나오는 배당금에 세금이 즉시 붙지 않고 100% 재투자(과세이연)됩니다.
- 55세 이후 연금으로 수령할 때 15.4% 대신 3.3~5.5%의 저율 연금소득세만 적용받습니다.
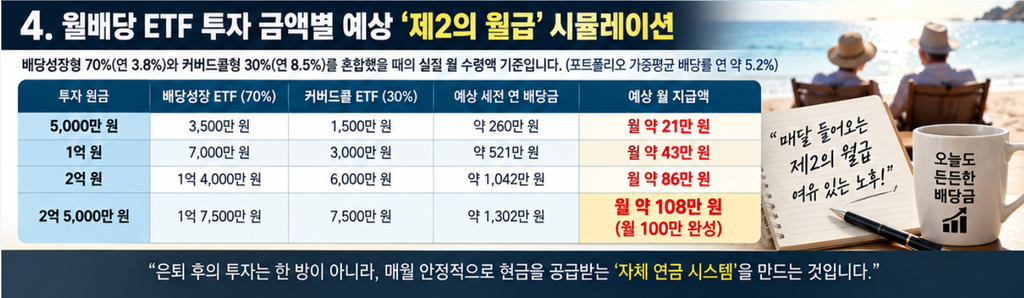
4. 월배당 ETF 투자 금액별 예상 ‘제2의 월급’ 시뮬레이션
배당성장형 70%(연 3.8%)와 커버드콜형 30%(연 8.5%)를 혼합했을 때의 실질 월 수령액 기준입니다. (포트폴리오 가중평균 배당률 연 약 5.2%)
| 투자 원금 | 배당성장 ETF (70%) | 커버드콜 ETF (30%) | 예상 세전 연 배당금 | 예상 월 지급액 |
| 5,000만 원 | 3,500만 원 | 1,500만 원 | 약 260만 원 | 월 약 21만 원 |
| 1억 원 | 7,000만 원 | 3,000만 원 | 약 521만 원 | 월 약 43만 원 |
| 2억 원 | 1억 4,000만 원 | 6,000만 원 | 약 1,042만 원 | 월 약 86만 원 |
| 2억 5,000만 원 | 1억 7,500만 원 | 7,500만 원 | 약 1,302만 원 | 월 약 108만 원 (월 100만 완성) |
은퇴 후의 투자는 매매 차익으로 한 방을 노리는 도박이 아니라, 매월 안정적으로 현금을 공급받는 ‘자체 연금 시스템’을 만드는 일입니다.
수익률 숫자에만 현혹되어 고배당 상품에 올인하지 마시고, 우량 배당성장주로 원금을 지키면서 커버드콜과 절세 계좌를 더해 균형 잡힌 월급 시스템을 구축해 보세요. 매달 정해진 날짜에 입금되는 배당금이 은퇴 후 삶의 가장 든든한 버팀목이 되어줄 것입니다.


댓글 0
첫 댓글을 남겨보세요.