
예금 1억원까지 보호된다는데, 여러 계좌에 나눠야 할까?|4050 예금자보호 한도와 분산 전략
2025년 9월 1일부터 시행된 예금보호한도 1억원 제도를 기준으로 보호 대상 금융회사와 상품, 원금·이자 합산 방식, 여러 계좌에 예금을 나눌 때 확인할 점을 정리합니다.
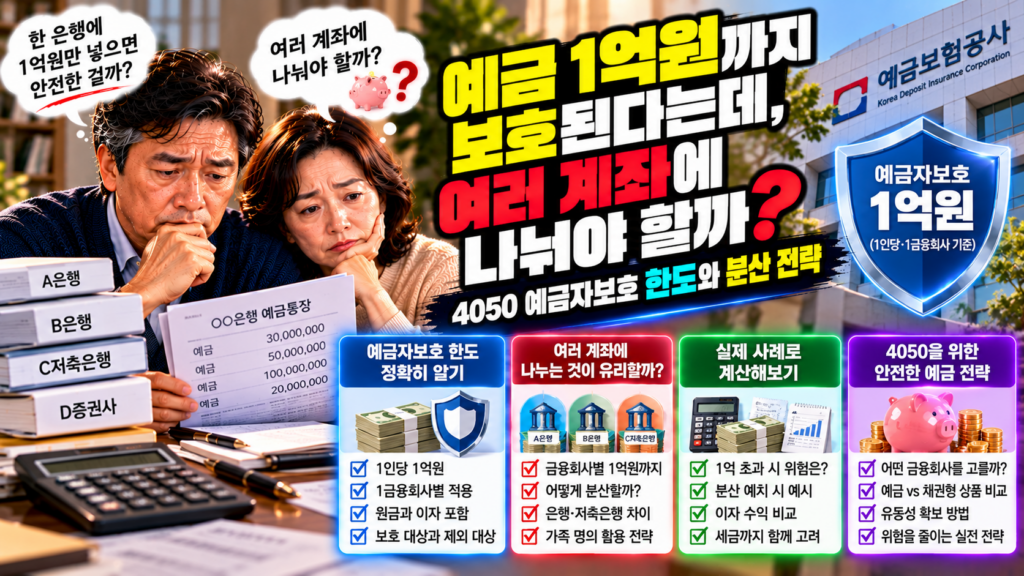
예금자보호 1억원, 무엇이 달라졌을까요?
2025년 9월 1일부터 국내 예금보호한도가 기존 5,000만원에서 1인당 금융회사별 1억원으로 상향됐습니다. 기존에 가입한 보호 대상 예·적금도 새 한도가 적용됩니다. 금융위원회는 원금과 소정의 이자를 합산해 보호한도를 적용한다고 안내합니다.
하지만 ‘1억원까지 보호된다’는 말은 어떤 금융상품이든 무조건 1억원을 보장한다는 뜻이 아닙니다. 금융회사와 상품이 보호 대상인지, 같은 금융회사에 얼마를 보유하고 있는지부터 확인해야 합니다.
어떤 금융회사와 상품이 보호 대상일까요?
예금보험공사가 보호하는 은행·저축은행·보험사·금융투자회사 등의 상품과, 별도 법률에 따라 각 중앙회가 보호하는 신협·농협·수협·새마을금고·산림조합 등의 상품은 보호 체계가 다를 수 있습니다.
예·적금처럼 원금 지급이 보장되는 상품은 대표적인 보호 대상입니다. 반면 주식, 펀드, ETF 등 투자상품은 가격 하락으로 인한 손실을 예금자보호제도가 보전해 주는 상품이 아닙니다. 금융투자회사의 투자자예탁금 등은 해당 제도의 보호 요건을 별도로 확인해야 합니다.
상품 가입 전에는 설명서와 금융회사 안내에서 ‘예금자보호 여부’를 직접 확인하세요.
한도는 계좌별이 아니라 금융회사별로 계산합니다
예를 들어 A은행에 정기예금 4,000만원과 적금 2,000만원이 있고, 보호 대상 예금의 소정의 이자가 100만원이라고 가정해 보겠습니다.
| 항목 | 금액 |
|---|---|
| 정기예금 | 4,000만원 |
| 적금 | 2,000만원 |
| 소정의 이자 | 100만원 |
| 합계 | 6,100만원 |
| 예금보호한도 내 금액 | 6,100만원 |
이 예시에서는 다른 보호 대상 예금이 없다면 합계가 1억원 이내입니다. 반대로 같은 금융회사에 여러 계좌를 보유해 원금과 이자의 합계가 1억2,000만원이라면, 단순히 계좌를 나눴다는 이유로 1억2,000만원 전액이 보호되는 것은 아닙니다.
실제 보호액은 법령상 산정 기준과 상품별 보호 여부에 따라 달라질 수 있습니다.
은행 이름이 다르면 무조건 별도로 보호될까요?
예금자보호 한도를 계산할 때는 앱이나 간판의 브랜드만 보고 판단해서는 안 됩니다. 실제 예금을 받은 법적 금융회사와 보호 체계를 확인해야 합니다.
같은 금융회사 안에서 지점이나 계좌를 여러 개 이용하는 것은 일반적으로 보호한도를 늘리는 방법이 아닙니다. 반면 서로 다른 보호 대상 금융회사에 예금을 분산하면 금융회사별 한도를 각각 적용받을 수 있습니다.
다만 여러 곳에 분산할수록 만기와 금리를 관리하기 어려워질 수 있습니다. 높은 금리만 보고 건전성이나 예금자보호 여부를 확인하지 않는 것도 피해야 합니다.
4050을 위한 예금 분산 체크리스트
- 금융회사 법인명과 예금자보호 표시를 확인했는가?
- 해당 상품이 보호 대상인지 확인했는가?
- 같은 금융회사에 보유한 다른 예·적금까지 합산했는가?
- 원금뿐 아니라 소정의 이자까지 고려했는가?
- 만기와 생활비 인출 시점이 겹치지 않도록 관리했는가?
- 높은 금리뿐 아니라 중도해지 조건과 금융회사 정보를 확인했는가?
특히 은퇴를 앞두고 목돈을 예금으로 보관한다면 생활비 통장, 만기별 예금, 장기 보유 자금의 목적을 구분해 관리하는 것이 좋습니다. 예금 분산은 보호한도를 활용하기 위한 수단이지, 무조건 많은 금융회사에 계좌를 만드는 것이 목적은 아닙니다.
자주 묻는 질문(FAQ)
Q1. 2025년 9월 이전에 가입한 예금도 1억원까지 보호되나요?
금융위원회 안내에 따르면 기존에 가입한 보호 대상 예·적금도 새 한도가 적용됩니다. 다만 상품 자체가 보호 대상이어야 합니다.
Q2. 원금 1억원과 이자를 별도로 보호받을 수 있나요?
아닙니다. 보호한도는 원금과 소정의 이자를 합산해 적용합니다. 만기 때 한도를 넘을 수 있는 예금이라면 이자까지 고려해 잔액을 점검하세요.
Q3. ETF나 펀드도 예금처럼 보호되나요?
일반적인 주식·ETF·펀드의 투자손실은 예금자보호로 보전되지 않습니다. 투자자예탁금 등 별도 보호 요건이 있는 항목과 투자상품 자체를 구분해야 합니다.
Q4. 가족 명의로 나누면 보호한도가 늘어나나요?
각 예금자의 보호한도 적용은 명의와 실제 법적 관계 등 구체적인 사실관계에 따라 판단해야 합니다. 명의만 빌리는 방식으로 보호를 늘리려 하지 말고 금융회사와 예금보험공사에 확인하세요.
마무리: 예금 분산의 출발점은 보호 대상 확인입니다
예금보호한도가 1억원으로 올라가면서 목돈을 관리하는 선택지는 넓어졌습니다. 그러나 한도만 기억하기보다 금융회사별 합산 기준과 상품의 보호 여부를 확인해야 실제 위험을 줄일 수 있습니다.
여러분의 평온하고 풍요로운 경제적 자유를 향한 여정에 저 코리아탄스리가 늘 든든하고 신뢰할 수 있는 나침반이 되어 드리겠습니다. 글이 도움이 되셨다면 주변에 함께 은퇴를 준비하는 소중한 지인분들께도 공유해 주시길 바랍니다. 감사합니다.
공식 참고자료
- 금융위원회 예금보호한도 관련 주요 Q&A: https://fsc.go.kr/po020201/84975
- 금융위원회 예금보호한도 1억원 시행 안내: https://www.fsc.go.kr/no010101/85200
- 예금보험공사: https://www.kdic.or.kr/
#예금자보호 #예금보호한도 #예금보호1억원 #예금분산 #저축은행예금 #4050재테크 #은퇴자금관리 #코리아탄스리, #예금자보호 한도, #예금보호 1억원, #예금 분산, #저축은행 예금, #금융회사별 예금자보호


댓글 0
첫 댓글을 남겨보세요.