
SCHD·JEPI·VOO 똑같은 ETF가 아닙니다, 주식시세·배당·수익률 비교와 투자 전략
미국 주식과 ETF 투자를 시작할 때 가장 많이 마주치는 3대 대표 상품이 바로 VOO(시장지수 성장), SCHD(배당성장), JEPI(고배당 인컴)입니다.
하지만 단순 현재가와 배당률 숫자만 보고 매수 버튼을 눌렀다가는 시장 국면에 따라 기대와 전혀 다른 성과를 마주하게 됩니다. ETF 시세 화면에서 놓치지 말아야 할 필수 데이터 지표와 세 종목의 성격별 실전 투자 전략을 총정리해 드립니다.
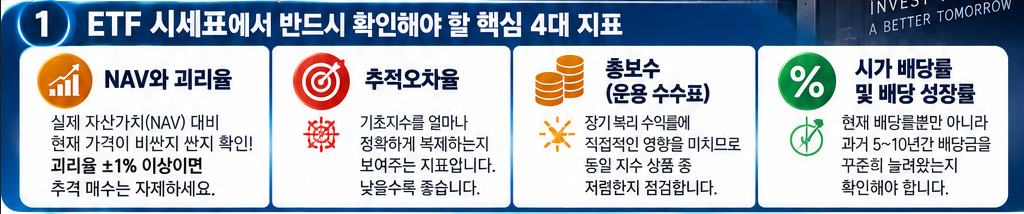
1. ETF 시세표에서 반드시 확인해야 할 핵심 4대 지표
일반 개별 주식과 달리 ETF는 기초자산 바스켓(포트폴리오)을 추종하므로 가격과 가치의 괴리를 확인해야 합니다.
- NAV(순자산가치, Net Asset Value)와 괴리율:
- ETF가 보유한 실제 자산 가치(NAV) 대비 현재 거래되는 시장 가격이 비싼지(할증) 싼지(할인) 나타내는 지표입니다.
- 괴리율이 ±1% 이상 벌어져 있다면 비정상적인 가격 왜곡 구간이므로 추격 매수를 자제해야 합니다.
- 추적오차율(Tracking Error): ETF가 기초지수를 얼마나 정확하게 복제하고 있는지 보여주는 척도입니다. 낮을수록 운용 능력이 뛰어납니다.
- 총보수(운용 수수료): 장기 복리 수익률에 직접적인 영향을 미치므로 동일 기초지수 상품 중 보수가 저렴한지 점검합니다.
- 시가 배당률(Dividend Yield) 및 배당 성장률: 현재 지급되는 배당률의 절대치뿐만 아니라 과거 5~10년간 배당금을 꾸준히 늘려왔는지 확인해야 합니다.
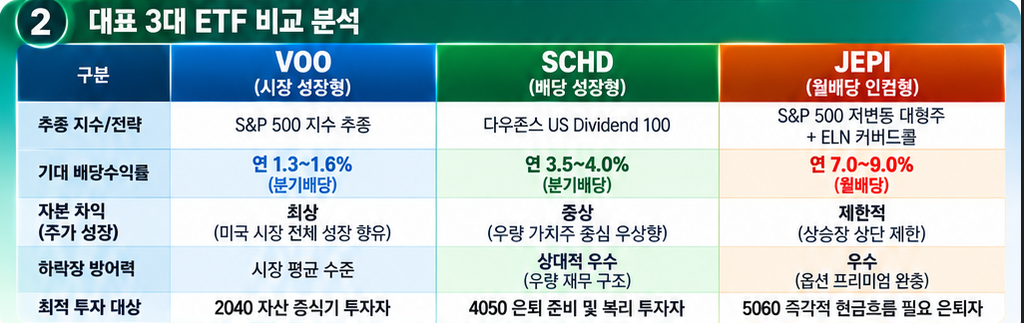
2. 대표 3대 ETF(VOO vs SCHD vs JEPI) 비교 분석
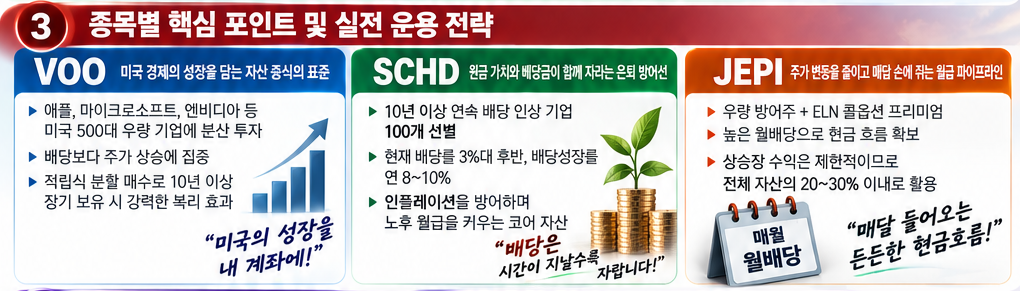
3. 종목별 심층 분석 및 실전 운용 전략
VOO: “미국 경제의 성장을 온전히 담는 자산 증식의 표준”
- 운용 방식: 애플, 마이크로소프트, 엔비디아, 아마존 등 미국 500대 우량 기업에 시가총액 가중 방식으로 분산 투자합니다.
- 투자 전략: 배당보다는 주가 상승에 따른 자본 차익을 극대화해야 하는 시기에 적합합니다. 적립식 분할 매수로 10년 이상 장기 보유 시 가장 강력한 복리 효과를 냅니다.
SCHD: “원금 가치와 배당금이 함께 자라는 은퇴 방어선”
- 운용 방식: 10년 이상 연속 배당금을 인상하고 현금흐름과 ROE가 우수한 재무 건전성 상위 100개 기업을 선별합니다.
- 투자 전략: 현재 배당률은 3%대 후반이지만 지난 10년간 연평균 배당성장률이 8~10%에 달합니다. 인플레이션을 방어하며 미래 노후 월급을 키우려는 투자자의 코어(Core) 자산으로 최적입니다.
JEPI: “주가 변동을 줄이고 매달 손에 쥐는 월급 파이프라인”
- 운용 방식: 변동성이 낮은 우량 방어주를 보유하면서 주식연계채권(ELN)을 통한 콜옵션 매도 프리미엄으로 고배당을 지급합니다.
- 투자 전략: 주가 폭등기에는 수익률이 제한되지만, 횡보장이나 완만한 하락장에서 높은 월배당으로 계좌를 방어합니다. 당장 생활비 인출이 필요한 은퇴자가 전체 자산의 20~30% 이내로 인컴 보충용으로 활용하는 것이 정석입니다.
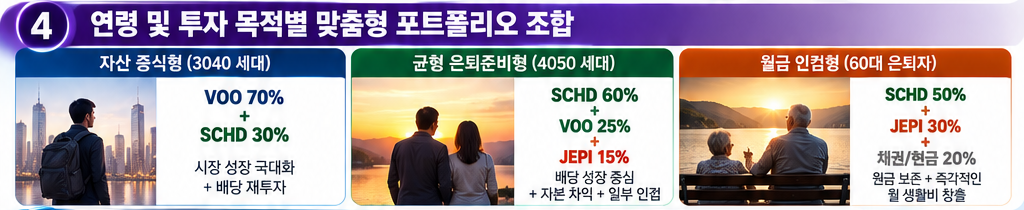
4. 연령 및 투자 목적별 맞춤형 포트폴리오 조합
- 자산 증식형 (3040 세대):
VOO 70% + SCHD 30%(시장 성장 극대화 + 배당 재투자) - 균형 은퇴준비형 (4050 세대):
SCHD 60% + VOO 25% + JEPI 15%(배당 성장 중심 + 자본 차익 + 일부 인컴) - 월급 인컴형 (60대 은퇴자):
SCHD 50% + JEPI 30% + 채권/현금 20%(원금 보존 + 즉각적인 월 생활비 창출)
5. 절세 계좌(ISA·연금저축) 매칭 팁
국내 상장된 미국 지수/배당 ETF(예: TIGER/ACE/SOL 미국S&P500, 미국배당다우존스, 미국배당다우존스 커버드콜 등)를 거래할 때는 계좌 선택이 수익률을 좌우합니다.
- 연금저축/IRP: VOO형 및 SCHD형을 장기 적립하여 15.4% 배당소득세를 이연시키고 55세 이후 저율 연금소득세(3.3~5.5%)로 수령.
- 중개형 ISA: 월분배형 ETF를 담아 비과세 및 9.9% 분리과세 혜택을 통해 금융소득종합과세와 건보료 인상 위험 차단.
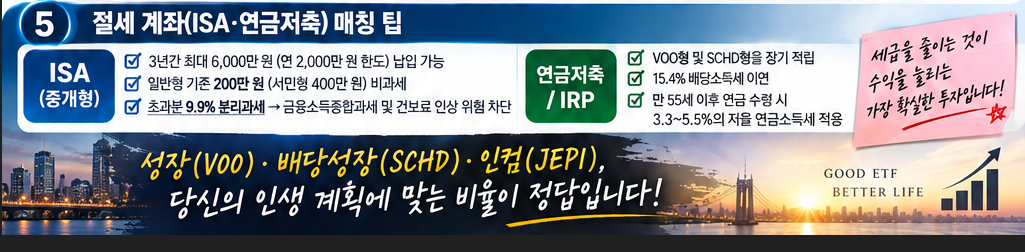
ETF 투자의 성패는 화려한 배당률에 흔들리지 않고 내 인생의 라이프사이클에 맞는 ‘성장(VOO)’과 ‘배당 성장(SCHD)’, ‘인컴(JEPI)’의 비율을 정립하는 것에 있습니다. 자신의 현금 흐름 목적에 맞춰 정교하게 비중을 나누고 꾸준히 모아가시길 바랍니다.


댓글 0
첫 댓글을 남겨보세요.