
AI가 내 일자리를 줄인다면?|4050이 지금 ‘두 번째 소득’을 준비해야 하는 이유
AI가 빠르게 일하는 방식을 바꾸고 있습니다. 50대 직장인에게 더 현실적인 질문은 “AI가 내 직업을 없앨까?”보다 “AI 때문에 내 업무가 어떻게 바뀌고, 그 변화 속에서 나는…
전체 178개의 글
AI가 빠르게 일하는 방식을 바꾸고 있습니다. 50대 직장인에게 더 현실적인 질문은 “AI가 내 직업을 없앨까?”보다 “AI 때문에 내 업무가 어떻게 바뀌고, 그 변화 속에서 나는…
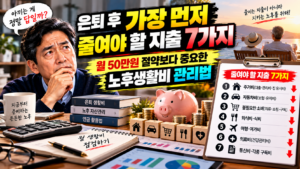
은퇴 후 생활비를 줄이겠다고 하면 가장 먼저 떠올리는 것이 식비입니다. 외식을 줄이고, 커피를 줄이고, 쇼핑을 줄입니다. 그런데 정작 노후자산을 오래 유지하는 데 더 큰 영향을 주…
젊을 때의 시장폭락과 은퇴 직후의 폭락은 체감이 다릅니다. 월급이 끊긴 상태에서 생활비를 위해 하락한 주식을 매도해야 한다면 자산 감소와 현금흐름 문제가 동시에 발생할 수 있습니다…
“3억원 정도 모았으니 이제 일을 그만둬도 되지 않을까?” 50대에 접어들면 이런 고민을 한 번쯤 하게 됩니다. 직장에서 받는 월급은 점점 부담스러워지고, 그렇다고 아직 국민연금을…
은퇴를 앞둔 50대가 노후자금을 계산할 때 가장 먼저 떠올리는 것은 금융자산입니다. “현금과 예금, 주식, ETF를 합쳐 3억원 정도 있으니 몇 년은 버틸 수 있겠지.” 그런데 여…
“50대에 현금성 자산 5억원이 있습니다. 이제 은퇴해도 될까요?” 이 질문에는 5억원이라는 숫자만으로 답할 수 없습니다. 같은 5억원이라도 매월 200만원을 쓰는 사람과 400만…
은퇴 후에는 돈을 얼마나 가지고 있느냐만큼 언제 어떤 자산을 사용할지가 중요합니다. 생활비를 위해 주식을 팔아야 하는 시점이 시장 하락기라면 장기자산의 회복 기회를 잃을 수 있기 …
50대가 되면 어느 순간부터 보험료가 다르게 느껴집니다. 직장생활을 할 때는 월 30만원, 40만원의 보험료가 크게 부담스럽지 않았는데 은퇴가 가까워지면 생각이 달라집니다. 특히 …
“우리 집은 10억원인데 통장에는 3,000만원밖에 없습니다.” 4050 이후 이런 상황은 생각보다 이상하지 않습니다. 집값이 오르면서 순자산은 커졌지만 실제 생활비를 마련할 수 …