
“19년 묵히면 7천만 원?” 우리아이 자립펀드 증여세 0원으로 만드는 3가지 비밀
우리아이 자립펀드 가입 시 정부 지원금 증여세 면제 기준, 미성년자 10년 주기 증여재산공제(2,000만 원) 연계, 정기금 평가를 활용한 합법적 증여세 0원 세팅법과 홈택스 신고…
우리아이 자립펀드 가입 시 정부 지원금 증여세 면제 기준, 미성년자 10년 주기 증여재산공제(2,000만 원) 연계, 정기금 평가를 활용한 합법적 증여세 0원 세팅법과 홈택스 신고…
“옆 동네 사는 친척은 추석 전에 식구 4명이서 총 200만 원을 받았다는데, 대한민국 인구 절반이 모여 사는 서울과 경기도는 왜 10원 한 장 안내가 없을까?̶…
월 50만 원 납입으로 3년 만기 시 최대 2,255만 원을 수령하는 ‘청년미래적금’의 자격 조건(일반형 vs 우대형), 단리 환산 연 19.4% 금리 계산 …
집이 1억이면 어떻고, 3억이면 어떨까? 부동산이 있는 사람의 노후설계 부동산 노후준비, 집 한 채 노후생활, 50대 부동산 자산관리, 55세 은퇴준비를 생각하다 보면 이런 말이…
통계청에 따르면 55~79세가 가장 오래 일한 직장을 떠난 평균 연령은 52.9세였지만, 일하기를 희망하는 나이는 평균 73.4세에 달합니다. 퇴직 후 생기는 약 20년의 소득 공…
“내가 벌써 55살이라고?” 가족만 바라보고 살다 보니 어느새 은퇴가 현실이 되어버렸습니다. 아이들을 키우고, 집을 마련하고, 직장생활을 이어가다 보면 노후준비는 늘 뒷순위로 밀립…

1. 5060세대가 마주한 현실: 퇴직과 동시에 열리는 ‘소득 크레바스’ 대한민국 경제를 지탱해 온 베이비부머와 2차 베이비부머 세대(1957~1976년생)가…

1. 은퇴 자산관리의 패러다임 시프트: ‘시세 차익’에서 ‘현금흐름’으로 직장에서 물러나 제2의 인생을 시작하는 은퇴자에게 가장 두려운 …
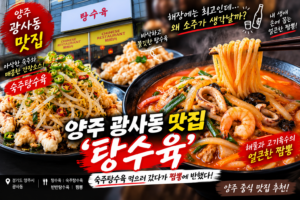
양주 광사동 맛집 ‘탕수육’ 방문 후기. 바삭하고 쫄깃한 기본 탕수육부터 아삭한 숙주와 매콤한 소스가 어우러진 숙주탕수육, 반반탕수육까지 소개합니다. 특히 해물과 고기 육수가 어우…