
50대 월급이 끊겨도 매달 100만 원 받는 법|현실적인 월급형 투자 전략
50대에 접어들면 투자에 대한 생각이 완전히 달라집니다. 2030 시절처럼 2배, 3배 오를 대박 종목을 쫓기보다, “내가 일을 쉬더라도 매달 100만 원씩 꼬박꼬박 통장에 들어오는 구조”가 훨씬 절실해집니다.
노후 준비에서 매달 나오는 100만 원의 가치는 4% 인출률 기준 순자산 3억 원을 온전히 지키는 것과 같습니다. 무리한 영끌이나 대박 환상을 버리고, 50대가 원금을 지키며 매월 100만 원의 월급 파이프라인을 구축하는 4단계 현실 로드맵을 정리해 드립니다.
1. 미국 배당성장 ETF(SCHD형): ‘배당 인상’으로 물가 잡는 주력 파이프라인
단순히 배당률만 높은 고배당주는 장기적으로 주가가 깎여 원금이 녹아내릴 위험이 큽니다. 50대 투자자의 코어(Core) 자산은 매년 배당금을 올려주는 배당성장 ETF(예: 미국 SCHD 및 국내 상장 미국배당다우존스 ETF)여야 합니다.
- 목표 배당률: 세전 연 3.5~4.0%
- 필요 자산: 약 1억 5,000만 원 거치 시 월평균 약 45만~50만 원 수령
- 핵심 강점: 지난 10년간 연평균 배당성장률이 8~10% 수준에 달해, 은퇴 후 10년, 20년이 지나도 인플레이션으로 인한 화폐가치 하락을 효과적으로 방어합니다.
2. 커버드콜 월배당 ETF: 즉각적인 고배당으로 단기 현금 채우기
배당성장주만으로는 당장 원하는 월 100만 원을 채우기 위해 너무 큰 원금이 필요합니다. 이때 3세대 커버드콜(타겟 프리미엄/옵션 활용형) ETF를 서브(Sub) 엔진으로 배분합니다.
- 목표 배당률: 세전 연 8~9%
- 필요 자산: 약 5,000만 원 배분 시 월 약 35만~40만 원 수령
- 운용 수칙: 커버드콜은 주가 상승 상단이 막히고 하락 위험이 존재하므로, 전체 자산의 20~30%를 넘지 않도록 비중을 엄격히 제한하고 철저히 ‘월 지급 생활비 보충용’으로만 씁니다.
3. 월지급식 채권 & 만기매칭형 채권 ETF: 흔들리지 않는 안전판
주식 시장이 폭락하더라도 생활비 지급이 중단되면 안 됩니다. 원금 손실 위험을 최소화한 우량 채권으로 안전 마진을 깔아둡니다.
- 운용 방식: 신용등급 AA급 이상의 금융채/회사채 또는 국고채 기반 만기매칭형 채권 ETF 활용
- 기대 수익: 연 3.5~4.2% 확정 금리형 수익
- 필요 자산: 약 3,000만~4,000만 원 배분 시 월 약 10만~15만 원의 확정 이자 흐름 형성
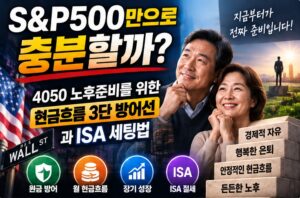
4. 50대의 필승 무기: ISA와 연금저축/IRP를 통한 ‘세금 방어’
월 100만 원(연 1,200만 원)의 배당·이자 소득이 생기면 일반 계좌에서는 15.4%의 배당소득세(연 약 185만 원)를 원천징수당합니다. 금융소득종합과세나 건강보험료 피부양자 탈락 문제도 발생할 수 있습니다.
- 중개형 ISA: 일반형 200만 원(서민형 400만 원)까지 비과세, 초과분은 9.9% 분리과세로 종소세 및 건보료 산정에서 제외됩니다.
- 연금저축/IRP: 해외 배당 ETF를 담아 배당세를 100% 이연시키고, 만 55세 이후 연금으로 수령 시 3.3~5.5%의 저율 연금소득세만 납부합니다.
5. 50대 맞춤형: 월 100만 원 현금흐름 포트폴리오 모델
총 투자 원금 약 2억 3,000만 원을 기준으로 구성한 현실적인 월급형 배분안입니다.
| 자산군 | 추천 상품군 | 배분 금액 | 연 기대수익률 | 예상 월 현금흐름 |
| 주력 성장형 | 미국배당다우존스 ETF | 1억 5,000만 원 | 약 3.8% | 월 47만 원 |
| 인컴 보강형 | 3세대 커버드콜 월배당 ETF | 5,000만 원 | 약 8.5% | 월 35만 원 |
| 안전 방어형 | 월지급식 우량채권 / 채권 ETF | 3,000만 원 | 약 4.0% | 월 10만 원 |
| 절세 보너스 | ISA/연금계좌 과세이연 절감분 | – | – | 월 8만 원 상당 |
| 합계 | 균형 잡힌 월급형 포트폴리오 | 2억 3,000만 원 | 실질 연 5.2% | 매월 100만 원 완성 |
50대의 투자는 ‘얼마를 더 버느냐’가 아니라 ‘어떻게 잃지 않고 매달 안정적으로 생활비를 뽑아내느냐’의 싸움입니다.
지금부터 월급의 일부와 기존 예적금을 배당성장주, 커버드콜, 채권의 3중 방어막으로 나누어 담으세요. 든든한 월 100만 원의 금융 파이프라인이 퇴직 후 당신의 가장 든든한 2차 월급통장이 되어줄 것입니다.


댓글 0
첫 댓글을 남겨보세요.