
우리 집 농지 얼마면 연금 받을 수 있을까?, 농지 1억·3억·5억 실제 사례로 보는 월 수령액 시뮬레이션
1. 농지연금 수령액을 결정하는 3대 핵심 변수
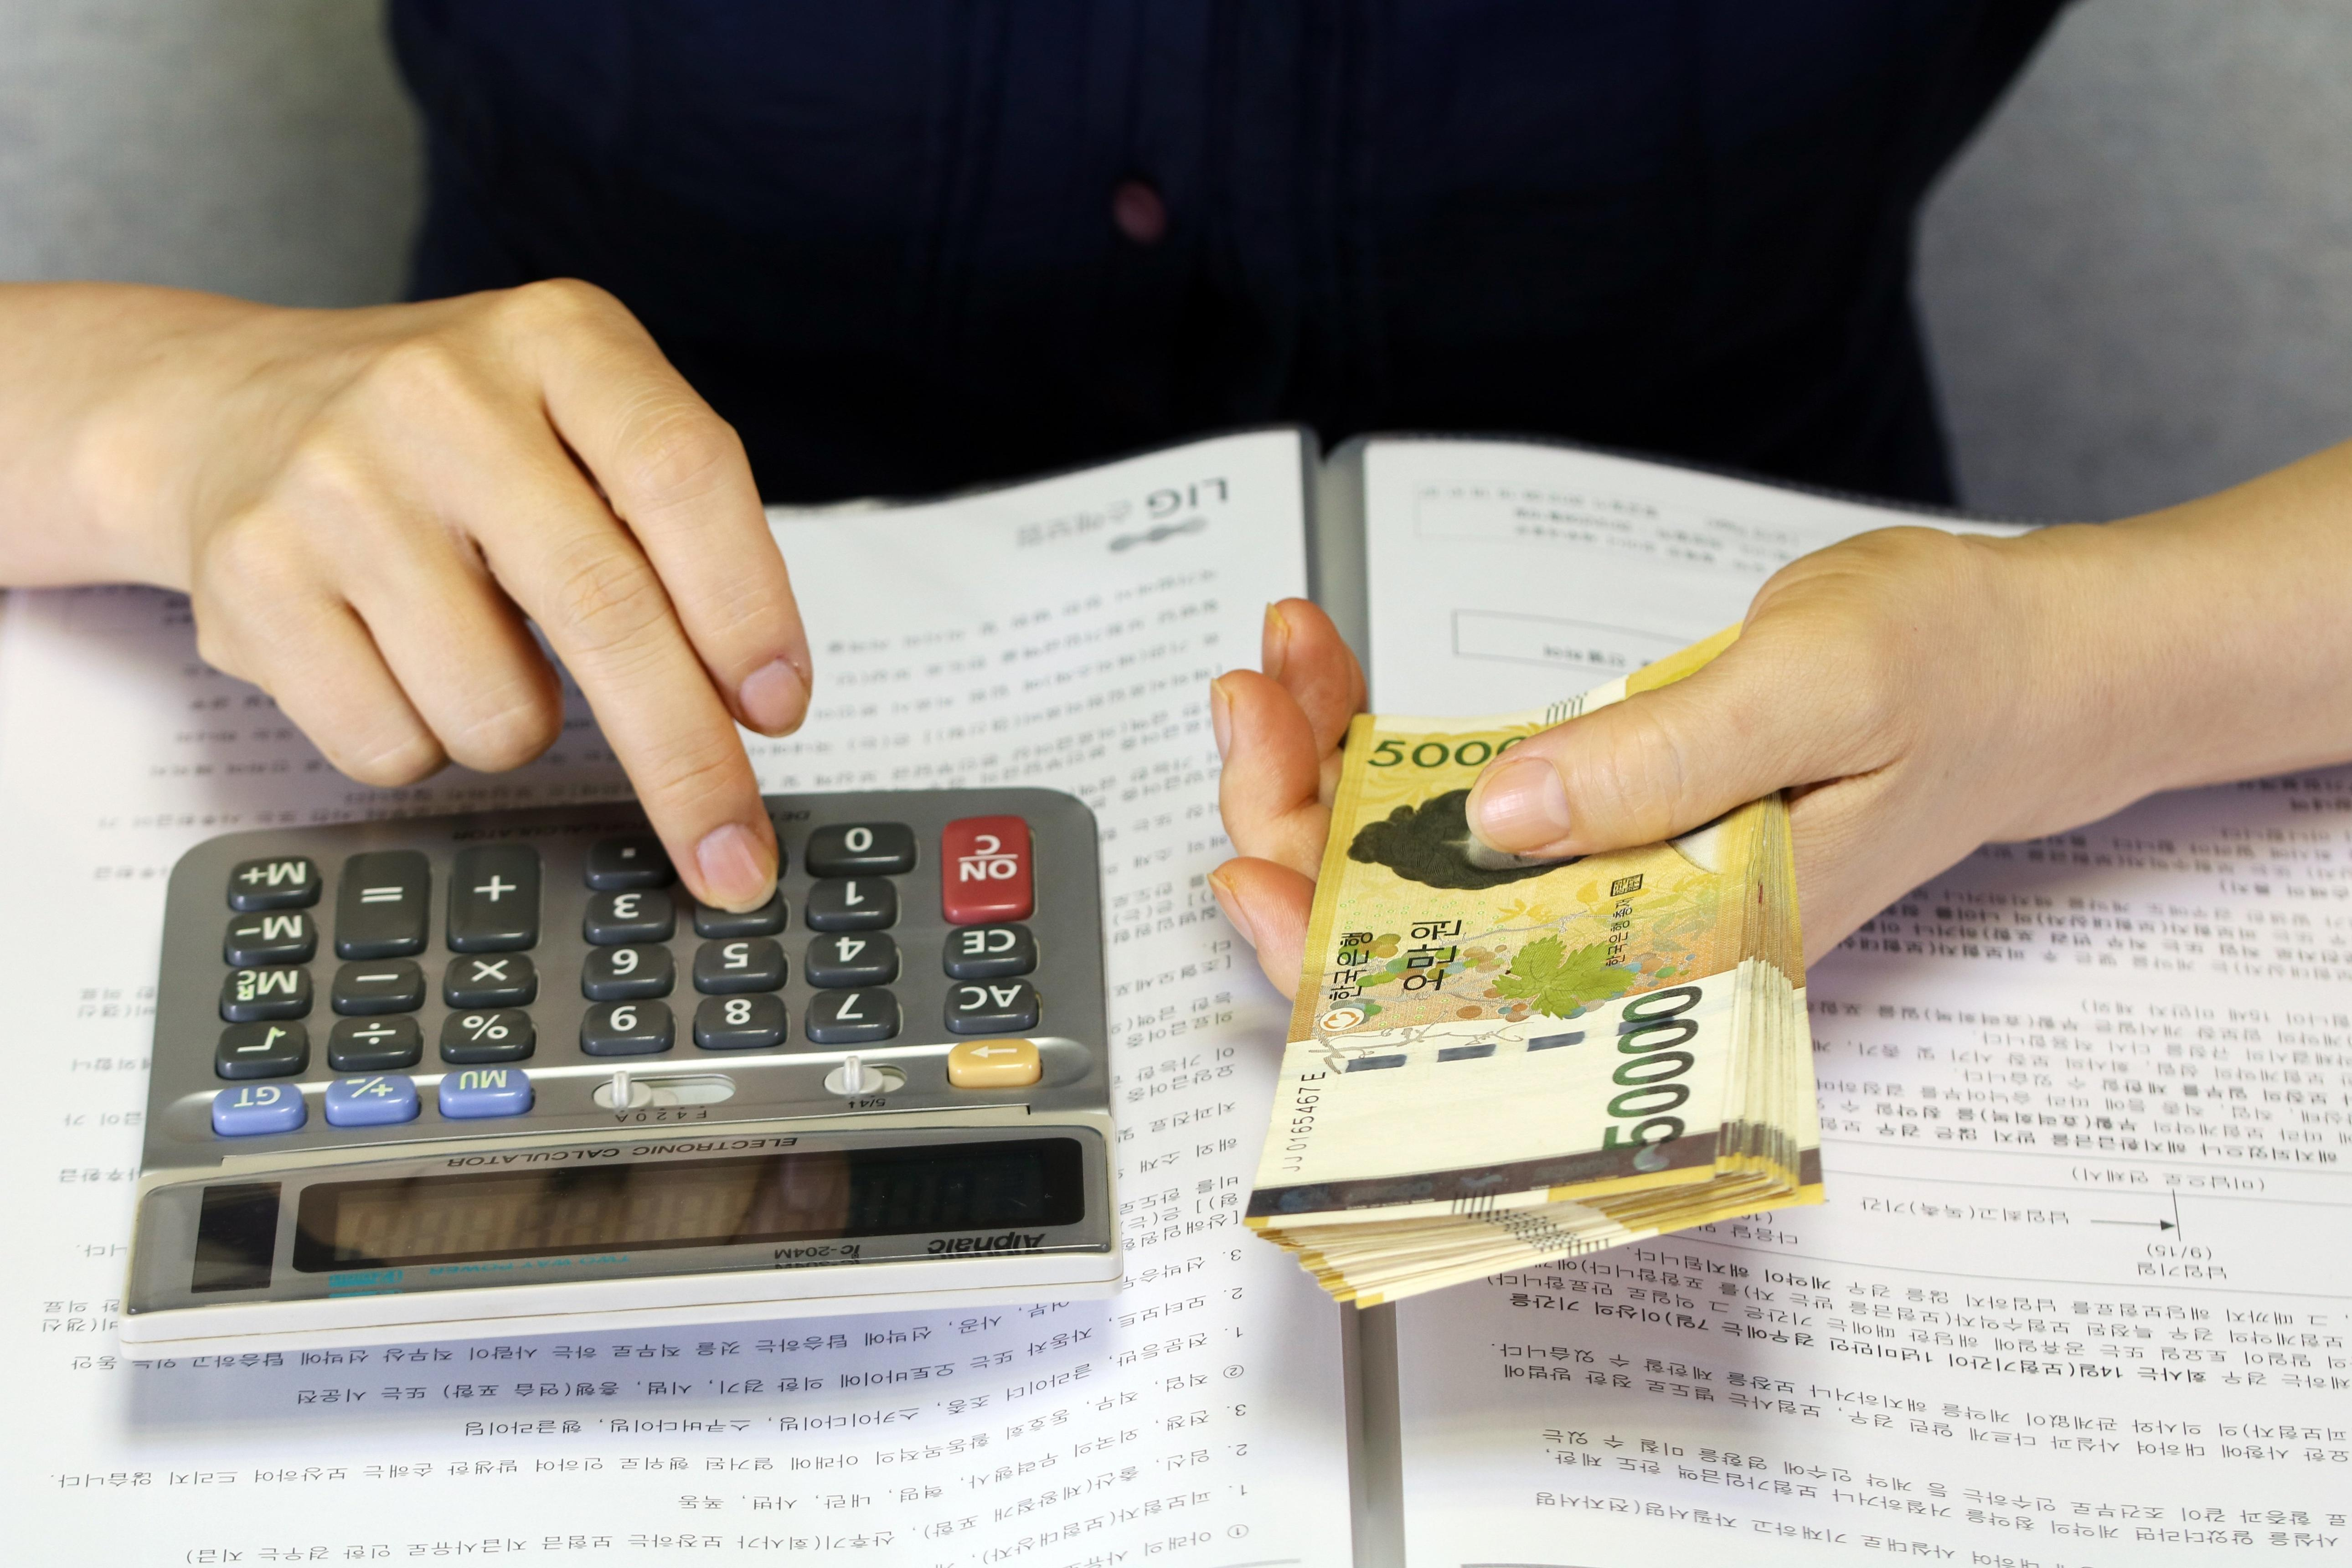
“우리 집 땅으로 매달 얼마를 받을 수 있을까?” 은퇴자가 가장 궁금해하는 질문입니다. 농지연금 월 지급금은 단순 면적이 아니라 다음 3가지 기준에 의해 수학적으로 산출됩니다.
           [월 지급금 산정 공식 구조]
       담보 평가액(공시지가 100% or 감정평가액 90%)  ×  가입 연령(만 나이)
÷ 지급 방식(종신/기간)- 가입자(배우자)의 연령: 가입 시점의 연령이 높을수록 잔여 기대여명이 짧아지므로 매월 수령하는 연금액이 커집니다. (부부 승계 시 연소자 기준 적용)
- 담보농지 평가금액: 개별공시지가의 100% 또는 공인 감정평가액의 90% 중 높은 금액을 선택할 수 있습니다.
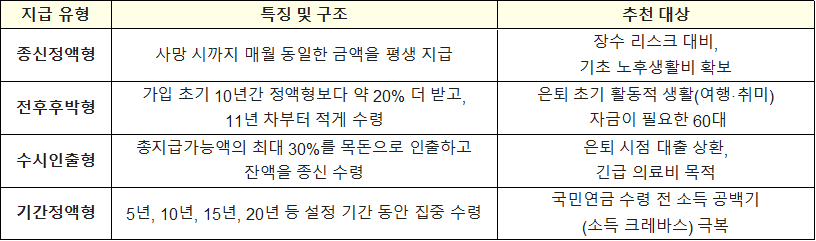
- 지급 방식 선택: 평생 수령하는 ‘종신형’과 일정 기간 집중 수령하는 ‘기간형’ 중 은퇴 생활 계획에 따라 선택합니다. (단, 1인당 월 지급금 최대 한도는 300만 원입니다.)
2. 종신형 vs 기간형: 어떤 지급방식이 나에게 유리할까?
농지연금은 은퇴자의 생활 주기와 건강 상태에 맞춰 다양한 수령 방식을 제공합니다.
3. [실전 시뮬레이션] 유형별 농지 월 수령액 분석
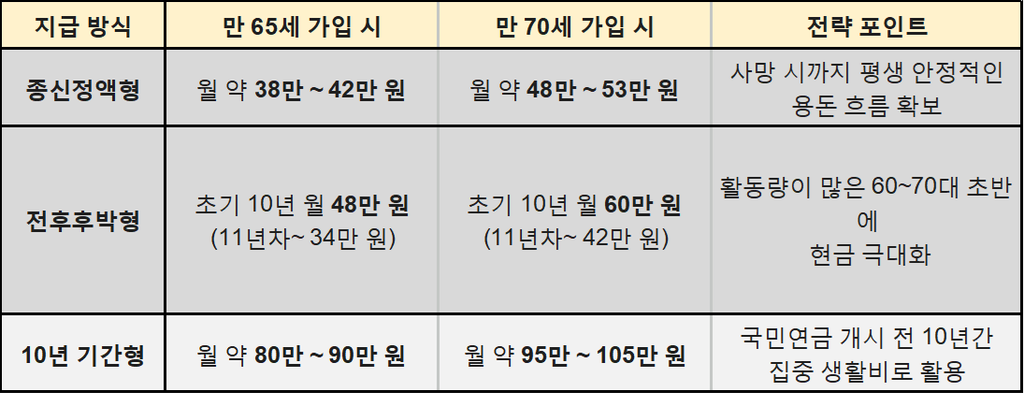
한국농어촌공사 농지연금 표준 산출 기준(가입자 만 65세/70세 기준 예시)을 바탕으로 대표적인 3가지 유형의 실제 수령액을 분석했습니다.
📍 사례 ① 소규모 밭 (담보 평가액 1억 원)
- 상황: 지방에 상속받은 자투리 밭(약 300평)을 보유한 만 65세 은퇴자
- 목표: 국민연금 외 월 40~50만 원 수준의 기본 공과금 및 용돈 보조
📍 사례 ② 논 800평 (담보 평가액 2.5억 원)
- 상황: 평생 농사를 짓다 은퇴를 준비 중인 만 68세 부부 (남편 68세, 아내 65세)
- 목표: 부부 종신 승계형을 통한 평생 생활비 파이프라인 구축
- 예상 수령액 (배우자 승계 기준 만 65세 적용):
- 종신정액형 선택 시: 매월 약 98만 ~ 105만 원 평생 수령
- 영농/임대 병행 효과: 담보 설정 후 한국농어촌공사 농지은행에 위탁 임대 시 연간 임대료(약 150만~200만 원) 추가 발생
- 현금흐름 합계:
농지연금 월 100만 원 + 임대소득 월 15만 원 = 매달 고정 115만 원 창출
📍 사례 ③ 수도권 근교 과수원 (담보 평가액 5억 원)
- 상황: 지가 상승으로 감정가가 높아진 과수원을 소유한 만 70세 은퇴자
- 목표: 월 최고한도 수령 및 잔여 토지의 자녀 상속 분할
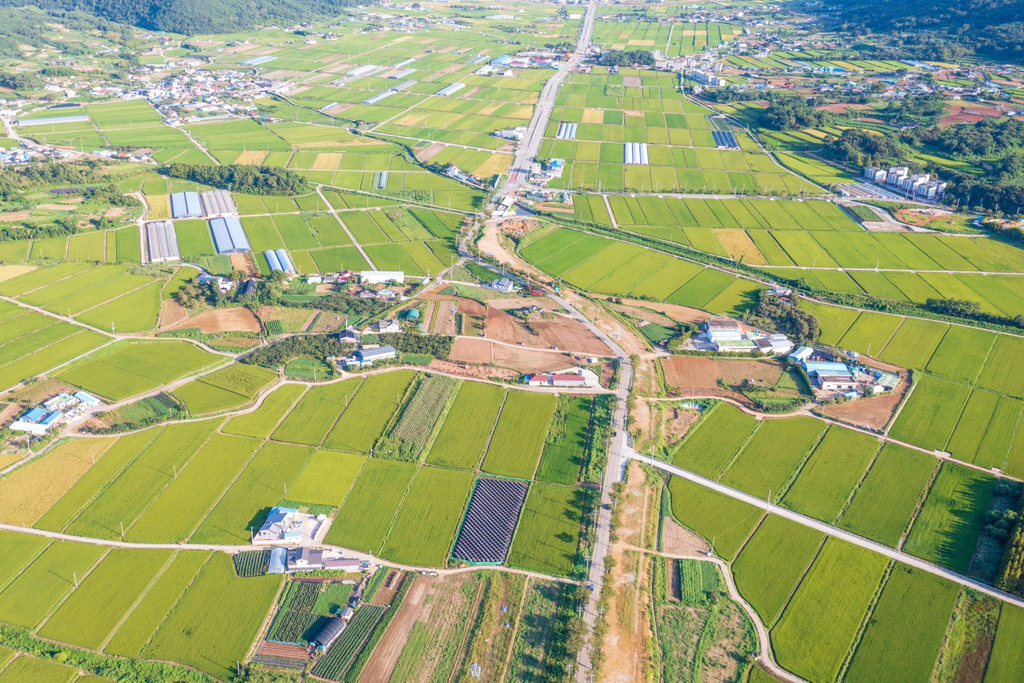
농지연금은 1인당 월 최대 수령한도가 300만 원으로 제한되어 있습니다. 5억 원 농지 전체를 담보로 넣을 경우 한도 초과로 비효율이 발생할 수 있습니다.
      [5억 원 대규모 농지 최적화 분할 전략]
   총 5억 원 과수원 필지 분할
      ├── A필지 (3.5억 원 상당) ──▶ 농지연금 가입 ──▶ 월 최대 한도
                                                   (약 200만~300만 원) 수령
└── B필지 (1.5억 원 상당) ──▶ 자녀 증여/상속 or 매각을 통한 유동자산화- 전략적 효과: 농지 전체를 묶지 않고 3.5억 원 규모만 담보로 분할 신청하여 월 최대치 연금을 확보하고, 남은 1.5억 원 필지는 자녀 상속용이나 배당 ETF 투자 재원으로 분리 운용할 수 있습니다.
4. 내 땅 가치 100% 뽑아내는 감정평가 vs 공시지가 선택 팁
농지연금 신청 시 가격 평가 방식을 어떻게 선택하느냐에 따라 매월 받는 연금액이 수십만 원씩 차이 납니다.
- 공시지가 100%가 유리한 경우: 개발 제한구역(그린벨트)이거나 거래가 거의 없어 실거래 시세와 공시지가의 차이가 크지 않은 순수 농촌 지역 농지
- 감정평가액 90%가 유리한 경우: 도로망 확충, 신도시 인접, 관광지 인근 등 최근 실거래 시세가 가파르게 상승했으나 공시지가에 아직 반영되지 않은 지역
💡 전문가 실전 팁: 신청 전 인근 공인중개사 및 농어촌공사 지사를 통해 대략적인 탁상 감정가를 확인한 후,
공시지가 100%와감정평가액의 90%중 더 높은 금액으로 산정되는 방식을 지정하여 신청하십시오.
5. 마치며: ‘우리 집 땅’으로 매달 현금흐름 확정하기
농지는 거래가 쉽지 않아 급매로 내놓으면 제값을 받기 어렵습니다. 하지만 농지연금 제도를 활용하면 시세 하락 걱정 없이 감정가의 최대치를 국가로부터 매달 현금으로 회수할 수 있습니다.
다음 3탄에서는 이번에 확인한 농지연금 수령액에 국민연금과 미국 배당 ETF를 결합하여 빈틈없는 ‘월 300만 원 평생 은퇴 현금흐름 포트폴리오’를 완성하는 실전 설계법을 공개합니다.
🔗 [탄스리 금융이야기 – 농지연금 시리즈]
- 이전 글: [1탄] 농지는 땅이 아니라 월급입니다: 5060 은퇴자가 농지연금을 먼저 알아야 하는 이유 (보러가기)
- 현재 글: [2탄] 우리 집 농지 얼마면 연금이 될까? 실제 사례로 보는 월 수령액 시뮬레이션
- 다음 글: [3탄] 국민연금 + 농지연금 + 배당ETF, 월 300만원 만드는 은퇴 현금흐름 공식 (보러가기)
해시태그: #농지연금계산, #농지연금수령액, #농지감정평가, #노후월급, #종신연금, #전후후박형, #은퇴시뮬레이션, #농지임대수익, #5060재테크, #탄스리금융이야기


댓글 0
첫 댓글을 남겨보세요.