
월급 500만원, 바로 포기하지 마세요|4050이 ‘완전 은퇴’ 전에 계산해야 할 5가지
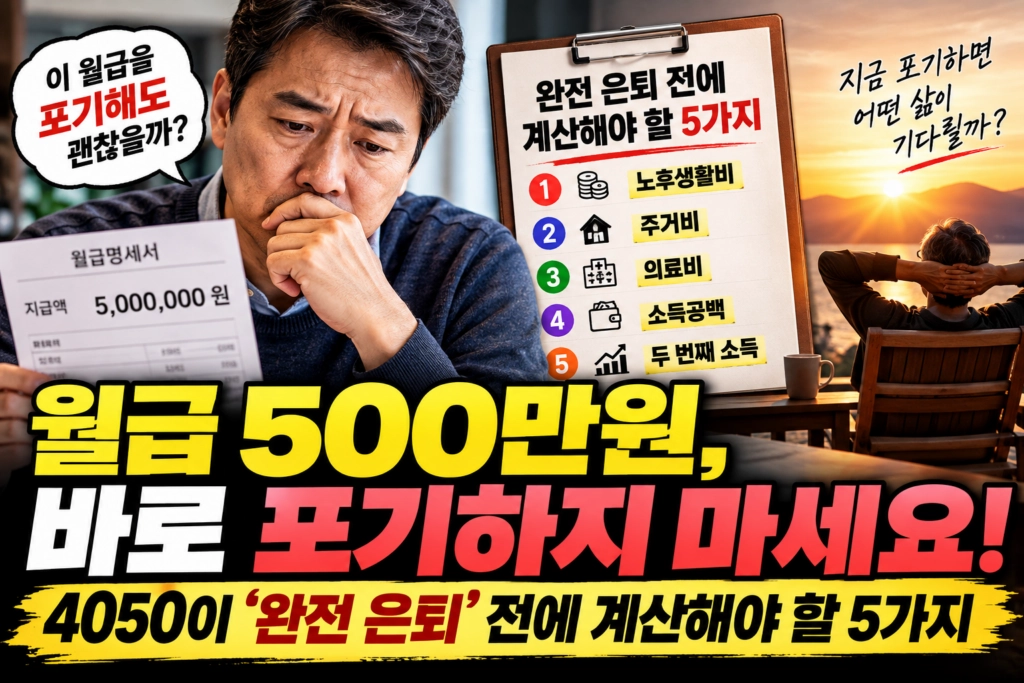
50대가 퇴직을 고민할 때 가장 큰 착각 중 하나는 은퇴를 ‘직장에 다니느냐, 그만두느냐’의
두 가지 선택으로 보는 것입니다.
하지만 실제 은퇴는 훨씬 다양합니다.
월급 500만원을 받던 사람이 갑자기 소득 0원이 되는 방식도 있지만, 월 300만원, 200만원, 150만원으로 소득을 단계적으로 낮추는 방법도 있습니다.
이를 흔히 반퇴 또는 단계적 은퇴라고 생각할 수 있습니다.
▶ 월 500만원은 단순한 월급이 아니다
월 500만원을 1년 받으면 6,000만원입니다.
3년이면 1억8,000만원, 5년이면 3억원입니다.
물론 실제 세후소득과 생활비를 고려해야 하지만, 은퇴를 3~5년 늦추면서 얻는 근로소득의
규모는 결코 작지 않습니다.
특히 이 기간 동안 금융자산을 거의 사용하지 않는다면 자산의 소진 시점에도 영향을 줄 수
있습니다.
▶ 완전 은퇴보다 단계적 은퇴를 생각해보자
예를 들어 다음과 같은 구조를 생각할 수 있습니다.
- 50대 후반: 월 500만원
- 60세 전후: 월 300만원
- 61~63세: 월 200만원
- 64세 이후: 월 100만원
- 국민연금 수령 이후: 상황에 따라 근로 종료
이것은 특정한 정답이 아니라 하나의 은퇴 설계 모델입니다.
핵심은 소득을 갑자기 0원으로 만들지 않는 것입니다.
국민연금 시작 연령을 함께 계산해야 한다
국민연금 노령연금의 지급개시연령은 출생연도에 따라 달라집니다.
1965~1968년생은 64세, 1969년생 이후는 65세부터 노령연금이 시작됩니다.
따라서 58세에 퇴직한다면 국민연금까지 6~7년의 시간이 생길 수 있습니다.
이 기간에 월급이 완전히 끊기면 금융자산에서 생활비를 계속 꺼내야 합니다.
반대로 일정 수준의 근로소득이 있다면 금융자산 인출 규모를 줄일 수 있습니다.
▶ ‘퇴직 시점’을 정할 때 봐야 할 숫자
은퇴 시점을 결정하기 전에 최소한 다음 다섯 가지를 계산해야 합니다.
- 현재 금융자산
- 월평균 생활비
- 국민연금 예상액
- 국민연금 개시연령
- 퇴직 후 만들 수 있는 월소득
여기에 의료비와 주거비까지 더하면 더욱 현실적인 계산이 가능합니다.
▶ 완전 은퇴가 필요한 사람도 있다
모든 사람이 계속 일해야 한다는 뜻은 아닙니다.
건강, 가족상황, 돌봄, 직업 스트레스, 충분한 자산 등 개인 상황에 따라 완전 은퇴가 합리적인
경우도 있습니다.
중요한 것은 ‘완전 은퇴가 좋은가 나쁜가’가 아니라 내 재무상황에서 어떤 방식이 지속 가능한지를 계산하는 것입니다.
자주 묻는 질문
Q. 60세가 되면 반드시 은퇴해야 하나요?
개인의 고용형태와 회사 제도에 따라 다릅니다. 정년, 계속고용 여부, 재고용 등을 별도로 확인해야 합니다.
Q. 50대 후반에도 일을 계속하는 것이 노후자금에 도움이 되나요?
근로소득으로 생활비 일부를 충당하고 금융자산 인출을 줄일 수 있다면 자산 소진 속도를 늦추는 효과가 있을 수 있습니다.
Q. 은퇴를 몇 살에 해야 하는지 정해진 기준이 있나요?
개인의 자산과 지출, 연금, 건강과 가족상황이 다르기 때문에 모든 사람에게 적용되는 하나의 은퇴연령을 정하기는 어렵습니다.
결론|4050에게 필요한 것은 ‘은퇴 날짜’보다 ‘소득이 줄어드는 과정’입니다
월급 500만원을 받는 사람이 퇴직과 동시에 소득이 0원이 되는 것과, 500만원에서 300만원,
200만원, 150만원으로 단계적으로 줄여가는 것은 노후자금의 관점에서 전혀 다른 상황입니다.
특히 50대 후반에 퇴직한다면 국민연금이 바로 시작되지 않을 수 있습니다. 국민연금 노령연금 지급개시연령은 출생연도에 따라 달라지며, 1965~1968년생은 64세, 1969년생 이후는 65세입니다.
따라서 은퇴를 생각할 때 단순히
“나는 몇 살에 그만둘까?” 만 계산해서는 부족합니다.
오히려 다음 질문을 먼저 해봐야 합니다.
“퇴직 이후에도 매달 얼마의 소득을 만들 수 있는가?”
예를 들어 월급 500만원을 받던 사람이 갑자기 일을 완전히 그만두는 대신 월 300만원의
일로 전환하고, 이후 월 200만원, 150만원으로 줄여간다면 금융자산에서 생활비를 꺼내는
속도를 늦출 수 있습니다.
여기에 국민연금과 퇴직연금, 개인연금 등이 연결되면 소득의 공백을 줄이는 구조를
만들 수 있습니다.
물론 모든 사람에게 반퇴가 정답은 아닙니다.
건강이 허락하지 않거나 가족 돌봄이 필요할 수도 있고, 충분한 금융자산이 있어 일을
더 하지 않아도 되는 경우도 있습니다.
반대로 아직 금융자산이 충분하지 않거나 연금이 시작되기까지 시간이 많이 남아 있다면
일정 기간 근로소득을 유지하는 것이 노후자금 관리에 도움이 될 수 있습니다.
결국 중요한 것은 남들이 몇 살에 은퇴했는지가 아닙니다.
내가 매달 얼마를 쓰는지, 금융자산이 얼마인지, 국민연금은 언제부터 얼마나 받을 수 있는지,
퇴직 후 얼마의 소득을 만들 수 있는지를 함께 계산해야 합니다.
그리고 그 계산 결과에 따라 나에게 맞는 은퇴 속도를 결정하면 됩니다.
완전 은퇴와 계속 근무 사이에는 수많은 선택지가 있습니다.
월 500만원을 벌다가 월 300만원으로 줄일 수도 있고, 월 200만원이나 150만원의 일로 바꿀 수도 있습니다.
중요한 것은 소득을 0원으로 만드는 순간을 서두르지 않는 것입니다.
50대의 은퇴 준비는 ‘직장을 그만두는 준비’가 아니라 월급이라는 하나의 소득원이 줄어들 때
다른 소득원이 어떻게 이어질지를 설계하는 과정이라고 생각하는 것이 더 현실적입니다.
그래서 은퇴를 앞둔 4050이라면 오늘부터 자신의 숫자를 한번 계산해보시기 바랍니다.
금융자산은 얼마인가?
한 달 생활비는 얼마인가?
국민연금은 언제부터 받는가?
퇴직 후 월 100만원이라도 벌 수 있는가?
이 네 가지 숫자를 알게 되는 순간, 막연했던 은퇴가 조금 더 구체적인 계획으로 바뀌기 시작합니다.
은퇴는 반드시 ‘소득 0원’으로 시작할 필요가 없습니다.
내 상황에 맞게 소득을 줄이고, 연금과 자산소득을 연결하면서
천천히 은퇴하는 방법도 있습니다.
4050에게 필요한 것은 남들보다 빠른 은퇴가 아니라,
내 자산이 감당할 수 있는 속도로 은퇴하는 것일 수 있습니다.
여러분의 평온하고 풍요로운 경제적 자유를 향한 여정에 저 코리아탄스리가 늘 든든하고 신뢰할 수 있는 나침반이 되어 드리겠습니다. 글이 도움이 되셨다면 주변에 함께 은퇴를 준비하는 소중한 지인분들께도 공유해 주시길 바랍니다. 감사합니다.
#월급500만원, #완전은퇴, #조기은퇴, #반퇴, #은퇴시기, #퇴직후소득, #50대은퇴, #은퇴준비, #노후자금, #소득크레바스, #4050재테크, #50대재테크, #은퇴준비, #노후준비, #노후자금, #은퇴설계, #노후자산관리, #금융정보, #재테크, #경제공부,


댓글 0
첫 댓글을 남겨보세요.