
거시경제 대격변기, 중장년층의 돈은 어디에 둘까?|한국·미국 5:5 자산배분 로드맵
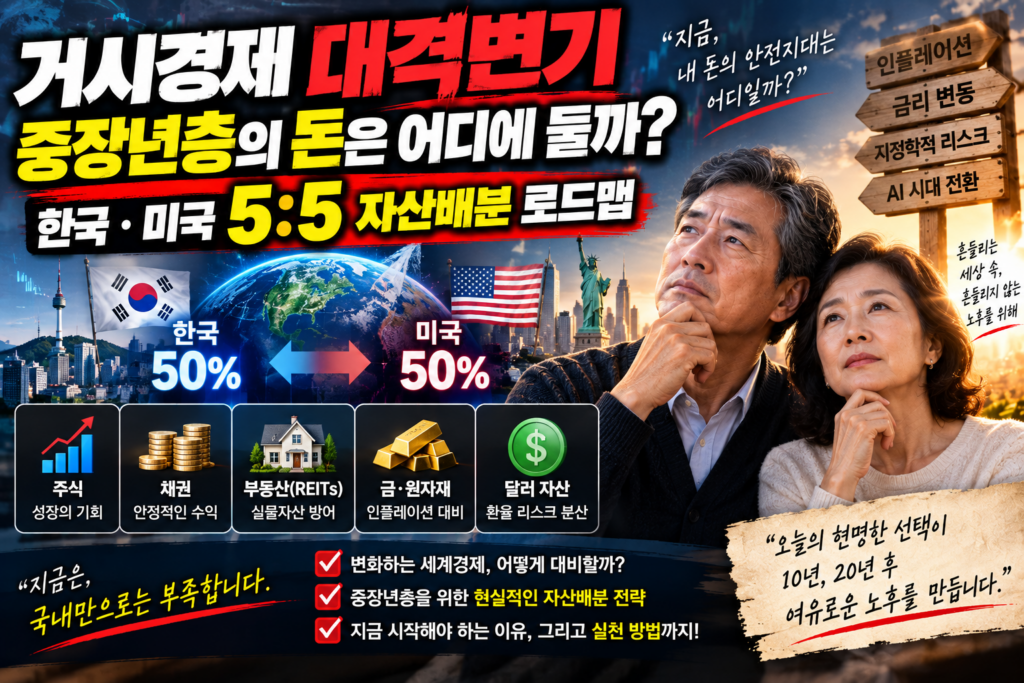
1. 은퇴 자산관리의 패러다임: 왜 50대 이상의 포트폴리오는 ‘한국 50 : 미국 50’이어야 하는가?
은퇴를 앞두거나 이미 은퇴 생활에 접어든 50대 이상의 투자자에게 자산관리의
제1원칙은 ‘대박 수익’이 아닌 ‘영구적 자본 손실 방지와 마르지 않는 현금흐름
창출’입니다. 특정 국가나 단일 자산군에 100% 몰입하는 투자는 예상치 못한 환율
급변, 지정학적 충격, 특정 산업의 침체 앞에서 회복 불가능한 타격을 줄 수 있습니다.
해리 마코위츠(Harry Markowitz)의 현대 포트폴리오 이론이 증명하듯, 서로 다른
경제 구조와 화폐 가치를 지닌 두 시장을 균형 있게 결합할 때 포트폴리오의 전체
변동성(위험)은 대폭 줄어들고 위험 대비 수익률(샤프 지수)은 극대화됩니다.
▶미국 시장의 역할 (글로벌 패권과 자본 성장): 기축통화 달러의 안정성을 기반으로 전 세계 혁신 기업(AI, 빅테크, 헬스케어)의 장기적인 자본 성장 과실을 취합니다.
▶한국 시장의 역할 (수익률 방어와 생활비 현금흐름): 저평가된 밸류에이션, 원화
강세 전환 시의 추가적인 자산 가치 보존, 그리고 분기별 고배당 및 자사주 소각
기업을 통한 안정적인 원화 생활비를 확보합니다.
2. 50대 맞춤형 4대 핵심 바스켓 포트폴리오 구성
변동성을 최소화하고 매월 혹은 매 분기 안정적인 현금흐름을 확보할 수 있도록 설계된 ‘한국 50 : 미국 50 실전 바스켓’의 세부 구조는 다음과 같습니다.
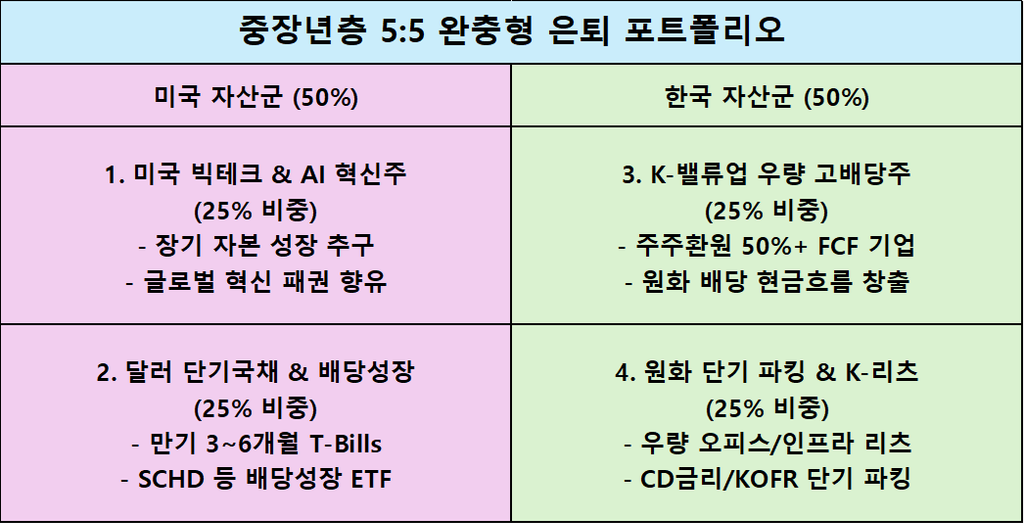
▶ [바스켓 1] 미국 빅테크 및 핵심 인덱스 (25%)
- 목표: 인플레이션을 상회하는 장기 자본 차익(Capital Gain) 확보.
- 편입 대상: S&P 500 지수 추종 ETF(SPY, VOO), 글로벌 AI 인프라 및 소프트웨어 독점 기업(마이크로소프트, 애플, 알파벳 등).
▶ [바스켓 2] 달러 단기 국채 및 미국 배당성장 ETF (25%)
- 목표: 달러 자산의 안전판 확보 및 4~5%대의 안정적 달러 인컴(Income).
- 편입 대상: 만기 1~3개월 미국 단기 국채 ETF(SGOV, BIL), 10년 이상 배당을 늘려온 우량 배당성장 ETF(SCHD).
▶ [바스켓 3] K-밸류업 주주환원 우량주 (25%)
- 목표: 저PBR 탈피에 따른 가치 재평가 차익 및 높은 원화 배당 수익률.
- 편입 대상: 잉여현금흐름(FCF) 기반 대규모 자사주 소각 기업(SK하이닉스 등), 주주환원율 40% 이상을 확약한 금융지주 및 통신·소비재 밸류업 종목.
▶ [바스켓 4] 상장 K-리츠 및 원화 단기 파킹 자산 (25%)
- 목표: 부동산 실물 기반의 분기 배당(연 6~8% 배당수익률) 및 하락장 대응용 현금성 완충 장치.
- 편입 대상: 우량 프라임 오피스 및 물류센터 기반의 상장 리츠, CD금리·KOFR 추종 단기 금리 파킹 ETF.
3. 원화-달러 환율 밴드에 따른 캘린더 리밸런싱(Rebalancing) 공식
자산배분의 완성은 철저한 ‘리밸런싱(비중 재조정)’에서 나옵니다. 환율의 급등락을 감정적으로 쫓아가지 않고 기계적으로 대응할 수 있는 명문화된 규칙을 적용해야
합니다.
                   [환율 밴드별 기계적 리밸런싱 규칙]
  • 원/달러 환율 1,450원 이상 도달 시:
    → 미국 달러 자산(단기채/배당성장)의 10~15%를 분할 환전하여 원화 자산
       (K-밸류업/리츠) 저가 매수
  • 원/달러 환율 1,350원 이하 도달 시:
    → 원화 단기 파킹 자금을 활용하여 달러를 분할 환전한 뒤 미국 빅테크 및
       단기채(T-Bills) 매입
  • 반기별 정기 리밸런싱 (매년 6월/12월 말):
    → 한국과 미국 자산의 비율이 55:45 이상으로 벌어졌을 경우,
       비중이 늘어난 자산을 일부 매도하여 50:50으로 재조정
이 규칙을 적용하면 환율이 높을 때 자연스럽게 달러를 비싸게 팔아 저평가된 원화 자산을 사고, 환율이 낮을 때 싼 가격에 달러를 사모으는 ‘자동화된 역발상 투자(Contrarian Investing)’가 가능해집니다.
4. 50대 은퇴자가 평생 지켜야 할 자산관리 3계명
▶제1계명: 레버리지(대출)와 테마성 숏베팅을 절대 멀리하라: 50대 이후의 투자는 손실을 복구할 절대적인 노동 소득 기간이 부족합니다. 빚을 내어 투자하거나 일시적 테마주, 인버스·레버리지 상품에 진입하는 것은 원금을 영구 훼손하는 지름길입니다.
▶제2계명: 현금흐름(배당)의 재투자로 복리 엔진을 유지하라: 은퇴 직후 즉시 생활비로 쓰지 않는 배당금과 이자는 반드시 단기 파킹 ETF나 추가 배당주로 재투자하여
자산의 자체 증식 속도를 유지해야 합니다.
▶제3계명: 거시경제 소음에 휘둘리지 말고 비중 규칙을 지켜라: 금리 전망, 환율
예측, 지정학적 뉴스 등 매일 쏟아지는 자극적인 헤드라인에 흔들리지 말고, 사전에 정의한 ‘한국 50 : 미국 50’ 자산 배분 비중과 리밸런싱 기준만을 신뢰하며 냉철하게 포트폴리오를 운용해야 합니다.
#은퇴자산관리, #50대재테크, #자산배분, #미국주식, #한국주식,#포트폴리오리밸런싱, #월배당ETF, #K리츠, #단기국채, #현금흐름만들기, #노후준비,


댓글 0
첫 댓글을 남겨보세요.